中国私募股权公司53亿元敌意收购非洲铜矿 矿业投资的战略突围与风险博弈
随着全球能源转型加速,铜作为关键工业金属的战略价值持续攀升。一则重磅消息震动了国际矿业市场:一家中国私募股权公司拟以53亿元人民币(约合7.3亿美元)发起对某非洲铜矿项目的敌意收购。这一交易不仅刷新了中国私募股权在非洲矿业投资的单笔规模纪录,更因其“敌意”属性而备受关注。本文将从交易背景、战略动机、潜在风险及行业影响四个维度,剖析这一事件背后的深层逻辑。
一、交易背景:铜价高企与资源争夺战
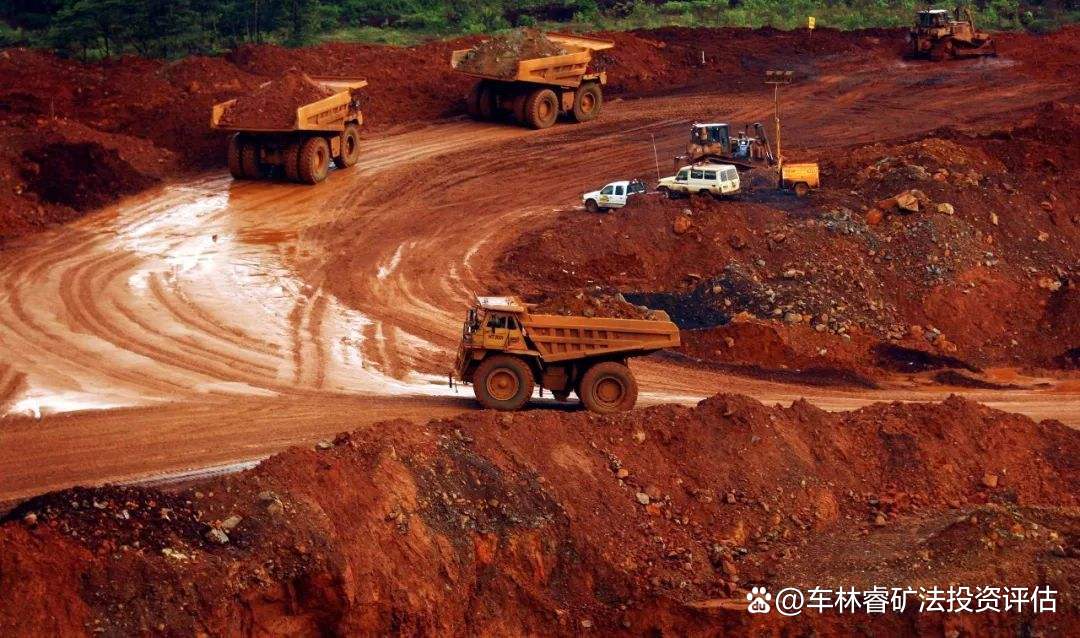
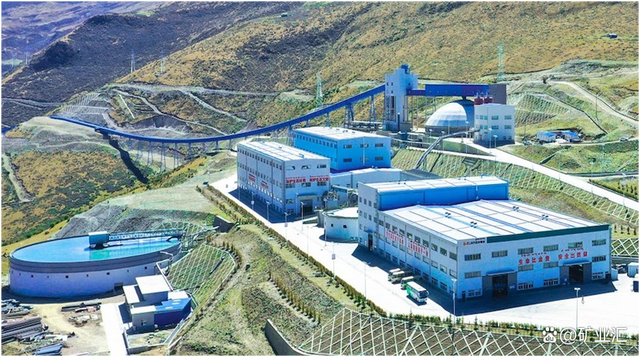
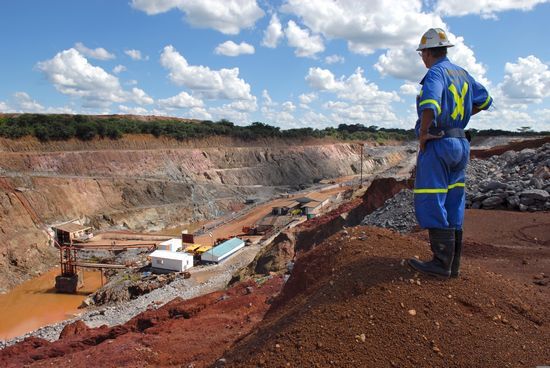
标的铜矿位于非洲中部铜钴成矿带,已探明铜金属量超过200万吨,平均品位约2.5%,属于全球稀缺的高品位资源。该矿当前由一家西方矿业公司控股,因资金短缺和管理问题产能利用率不足40%。中国私募股权公司瞄准这一机会,试图通过溢价收购夺取控制权,并计划注入资本重启扩产。
值得注意的是,此次收购绕过了标的公司董事会,直接向股东发起要约,属于典型的敌意收购。分析人士指出,中国私募股权此举既是对铜价长期看涨(当前LME铜价已突破9500美元/吨)的押注,也是在西方矿企收缩非洲投资背景下的“逆向抄底”。
二、战略动机:为何是私募股权,为何是敌意?
- 政策东风吹拂:中国“十四五”规划明确将铜列为战略性矿产,鼓励企业通过市场化方式获取海外资源。私募股权基金作为灵活资本工具,能够规避国有企业直接收购的政治阻力。
- 产业链卡位需求:中国铜消费占全球50%以上,但自给率不足30%。私募股权收购后,可通过长期包销协议锁定铜精矿供应,间接保障国内冶炼企业原料安全。
- 敌意策略的博弈逻辑:标的大股东(一家加拿大上市矿企)因ESG争议和债务问题股价低迷,中国收购方判断其中小股东可能倾向高溢价退出。敌意收购可避免管理层拖延,快速达成交易。
三、风险与挑战:不仅仅是“敌意”
尽管战略意图清晰,但交易面临多重考验:
- 政治与监管阻力:非洲资源国近年加强矿业保护主义,如刚果(金)重审矿权合同、赞比亚提高权利金。标的国可能以“国家安全”为由否决交易。
- 融资与运营风险:53亿元收购资金中拟使用60%杠杆,若铜价波动或项目复产延迟,偿付压力巨大。中国私募缺乏海外矿山运营经验,可能重蹈“买得来、管不好”的覆辙。
- 法律与舆论战:标的公司已聘请国际律所发起反收购防御,可能散布“中国资本掠夺资源”的舆论,影响当地社区关系。
四、行业影响:开辟中资出海新路径?
若交易成功,将为中国私募股权参与全球矿业竞争提供范本:一是通过“少量股权+债权”的结构降低首付压力;二是与国内冶炼厂签订预售协议以对冲风险;三是利用非洲自贸区政策降低物流成本。
但也要警惕负面效应:单边敌意收购可能推高资源民族主义情绪,导致后续中资项目审批趋严。中国矿业联合会建议,企业应更多采用“友好磋商+本地化合营”模式,而非单纯资本强攻。
这笔53亿元的敌意收购,是中国私募股权从金融投资转向战略资源控制的一次豪赌。它折射出全球铜资源争夺的白热化,也考验着中国资本跨境整合的能力。无论成败,此案都将载入中非矿业合作史册——它提醒我们:在能源转型的黄金赛道上,资源获取不仅需要金钱,更需要智慧与耐心。
如若转载,请注明出处:http://www.lasingda.com/product/40.html
更新时间:2026-10-04 09:18:39