金岭矿业2019年上半年业绩预告 盈利翻倍,产品价格上涨与投资收益双驱动
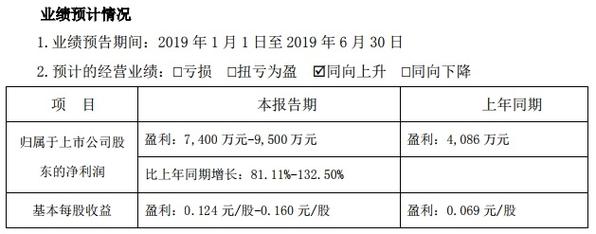
2019年上半年,金岭矿业发布业绩预告,预计公司净利润将实现翻倍增长,这一亮眼表现主要得益于产品价格的上涨以及投资收益的增加。作为国内矿业领域的代表性企业,金岭矿业的业绩变化不仅反映了行业动态,也为矿业投资提供了重要参考。
业绩预盈翻倍,表现超预期
根据金岭矿业发布的公告,公司预计2019年上半年实现归属于上市公司股东的净利润较上年同期增长100%以上。这一增长幅度显著超出了市场预期。
对比去年同期数据,金岭矿业的盈利水平实现了质的飞跃。公司在公告中表示,业绩大幅增长的主要原因有两点:一是主要产品销售量及销售价格同比上升,二是投资收益同比增加。
这一业绩表现不仅提振了投资者信心,也使得市场对矿业板块的关注度再度升温。
产品价格上涨:核心驱动因素
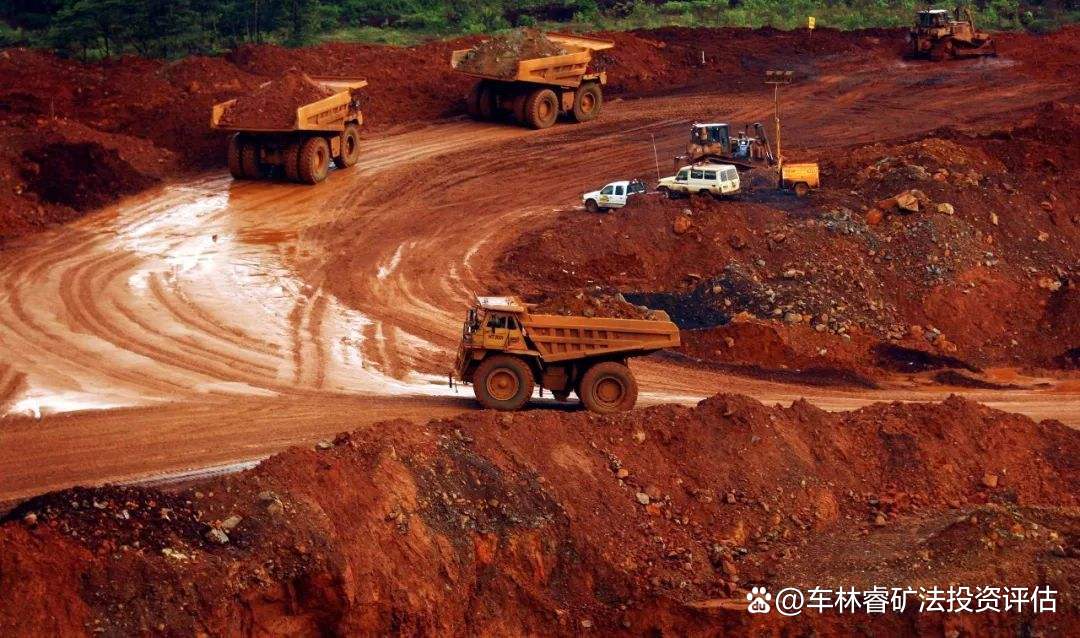
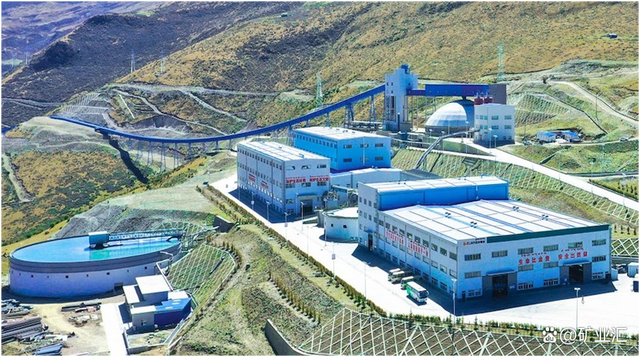
金岭矿业的主营业务涵盖铁矿石、铜精矿等矿产品的开采、加工与销售。2019年上半年,受供需关系改善、环保政策趋严以及全球经济复苏预期等多重因素影响,铁矿石价格经历了一轮显著上涨。
铁矿石价格的上涨直接拉动了公司的营收和利润。一方面,普氏铁矿石价格指数在2019年上半年持续走高,带动国内铁矿石市场价格跟涨;另一方面,公司通过优化生产管理、提升产品质量,进一步增强了盈利能力。
除铁矿石外,铜精矿等其他矿产品价格也保持了相对稳定的走势,为公司整体业绩提供了支撑。
投资收益增加:业绩增长的又一引擎
除了主营业务表现突出,金岭矿业在投资收益方面也取得了显著成果。报告期内,公司通过参股企业分红、金融资产增值等方式实现了投资收益的同比增长。
投资收益的增加体现了公司多元化投资策略的成效。金岭矿业在聚焦主业的积极布局对外投资,优化资产配置结构,这在一定程度上平滑了行业周期波动带来的经营风险。
值得注意的是,投资收益的增长并非一次性因素,而是公司长期投资布局的阶段性成果,这为业绩的可持续性提供了重要保障。
行业背景:矿业市场回暖信号明显
金岭矿业的业绩预喜并非孤立事件。2019年上半年,国内矿业行业整体呈现回暖态势。以铁矿石为例,受巴西淡水河谷溃坝事故、澳大利亚飓风等供给端扰动影响,全球铁矿石供给收紧,价格持续攀升,这为国内铁矿石企业带来了难得的发展机遇。
与此国内基础设施投资保持稳定增长,房地产行业韧性犹存,下游需求对矿产品价格构成了有力支撑。天时地利人和的共同作用,成就了金岭矿业的半年报亮点。
矿业投资前景:机遇与风险并存
金岭矿业的业绩表现为矿业投资者提供了一个观察行业周期与投资逻辑的窗口。显然,产品价格波动和投资收益是决定矿业企业盈利水平的两大关键变量,但单一报告期内的业绩高增长并不能代表长期趋势。
对于矿业投资者而言:
第一,需关注大宗商品价格的周期性与波动性。矿产品价格受全球宏观经济、供给扰动、政策变化等多重因素影响,高位运行时隐含回调风险。
第二,需甄别投资收益的质量与可持续性。需分析公司投资收益构成、合理判断其对整体盈利的贡献度。
第三,需关注ESG(环境、社会及治理)因素对矿业企业的影响。随着环保政策常态化、碳中和目标推进,矿业企业在环境合规、绿色矿山建设等方面的压力日益加大,这对长期投资者而言是不可忽视的风险维度。
主要投资风险集中在价格波动过高、下游需求不及预期、政策调控加码、海外供给恢复超预期等方面。尤其铁矿石价格经历快速上行后,面临的回调压力不容小觑。
###
金岭矿业2019年上半年预盈翻倍,产品价格上涨与投资收益增加形成了双轮驱动。这既是公司自身经营优化的结果,也是行业景气度回升的缩影。对于投资者而言,既要看到眼前业绩的亮眼,也要清醒评估周期行业的波动属性与潜在风险,审慎研判矿业投资的中长期逻辑。
在瞬息万变的资本市场中,唯有理性思考与专业判断方能在矿业投资领域行稳致远,而金岭矿业的后续表现与行业变迁同样值得持续关注。
(本文不构成投资建议,投资须审慎理性。)
如若转载,请注明出处:http://www.lasingda.com/product/45.html
更新时间:2026-10-04 18:33:20