藏格矿业投资笔记4 矿业投资的护城河与周期博弈
在上一则笔记中,我们梳理了藏格矿业的资源禀赋与产能规划。今天想跳出单一标的,聊聊矿业投资中两个最朴素却最容易被人忽视的命题:护城河从哪里来,以及如何与周期共处。
一、矿业公司的护城河:资源禀赋即命运
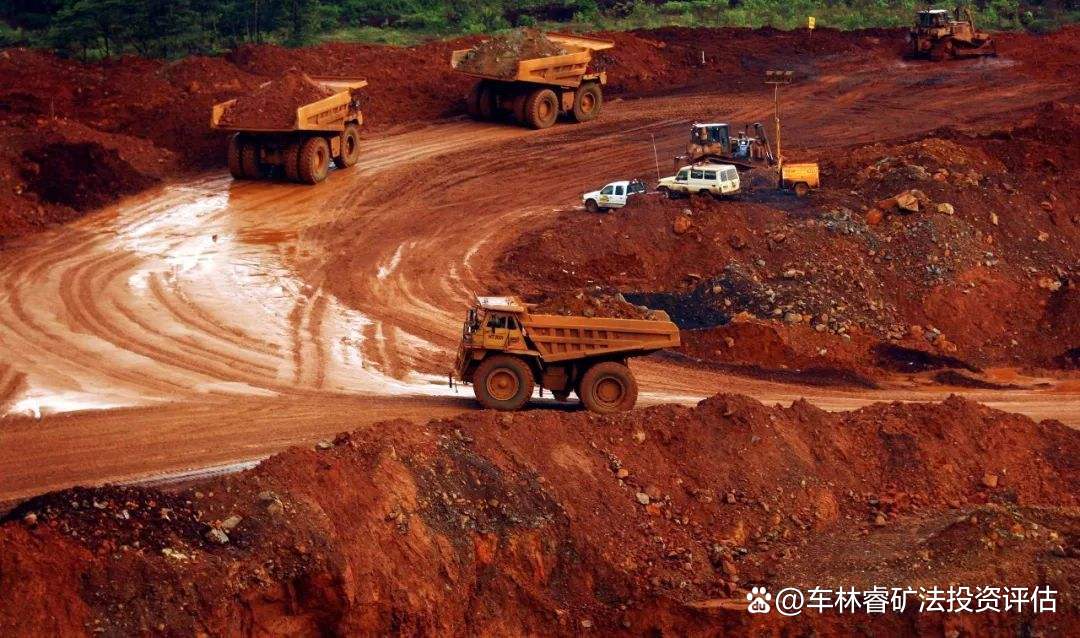
与消费或科技行业不同,矿业公司的核心竞争力几乎从拿到矿权的那一刻就已注定。品位、埋深、伴生元素、地理位置,这四项参数基本决定了一家矿企的长期成本曲线。藏格矿业之所以能在钾肥和碳酸锂两个赛道同时立足,根本原因在于察尔汗盐湖的卤水资源兼具钾锂伴生优势,摊薄了单一品种的开采成本。
但这道护城河并非牢不可破。矿业投资的独特之处在于:资源会枯竭,而品位下降是不可逆的。当矿山进入深部开采或卤水品位稀释阶段,维持产量的资本开支会显著上升。因此,对矿业公司的跟踪重点不应仅停留在当期利润,而要看“单位储量对应的市值”和“维持性资本开支/营收”这两个指标。前者衡量你为资源付了多少钱,后者衡量资源变现的效率是否在滑坡。
二、周期不是风险,认知偏差才是
矿业是典型的强周期行业,钾肥看农产品周期与全球产能投放节奏,锂盐看新能源车渗透率与上游资本开支的错配。藏格矿业同时踩在这两条周期上,业绩波动本身就是常态。
但真正的风险不在于周期本身,而在于投资者用线性思维去交易周期股。在锂价60万元/吨时给予资源股成长股的估值,又在锂价跌破10万元/吨时用破产清算的视角去审视一家成本位于行业左侧的企业——这种估值体系的漂移,往往比价格波动更容易造成永久性损失。
对藏格这类企业的合理观察框架是:在行业底部区间,关注其现金成本是否仍能维持正向经营现金流、账面现金是否足以支撑扩产计划而不被迫股权融资;在行业顶部区间,关注管理层是否保持了资本开支纪律,而非在价格高潮期高价收购低品位矿权。
三、看得见的量与看不见的价
藏格矿业的钾肥业务提供了稳定的现金流压舱石,碳酸锂业务则是弹性的来源。投资笔记做到第四篇,我更想强调的是:矿业投资赚的是“资源量兑现为产量、产量兑现为利润、利润在周期不同位置获得不同估值倍数”这三段钱。前两段靠跟踪capex和投产进度,第三段则完全取决于市场对周期的定价。
以当前节点看,藏格礦業的看点在于锂盐产能爬坡带来的增量与钾肥价格中枢的韧性,风险则在于盐湖提锂技术路线的边际成本变化以及可能加剧的全球锂资源供给竞争。这些变量需要每个季度用新的数据去校准,而非一次性给出结论。
四、一点仓位管理的笨办法
我没有能力判断钾肥或锂价的短期拐点,因此在藏格矿业上的仓位管理采用了一个笨办法:以“悲观情景下的资源价值”作为建仓锚点,以“中性情景下的产能释放”作为持有依据,以“乐观情景下的周期顶部利润”作为分批减仓的参考线。换言之,用资源储量而非短期价格来定义底部,用产能兑现而非市场情绪来定义持有逻辑,用周期位置而非目标价来定义卖出纪律。
矿业投资的魅力在于,地下的资源不会消失,但价格会反复在“匮乏”与“过剩”的叙事之间摇摆。笔记的意义正在于把每次判断的理由写下来,等到下个季度、下个周期回看时,能分清哪些钱是认知范围内的盈利,哪些亏损是当时未能预料的风险。
---
(本文归入个人投资笔记系列,仅作逻辑梳理与记录,不构成任何投资建议。)
如若转载,请注明出处:http://www.lasingda.com/product/56.html
更新时间:2026-11-21 22:58:18